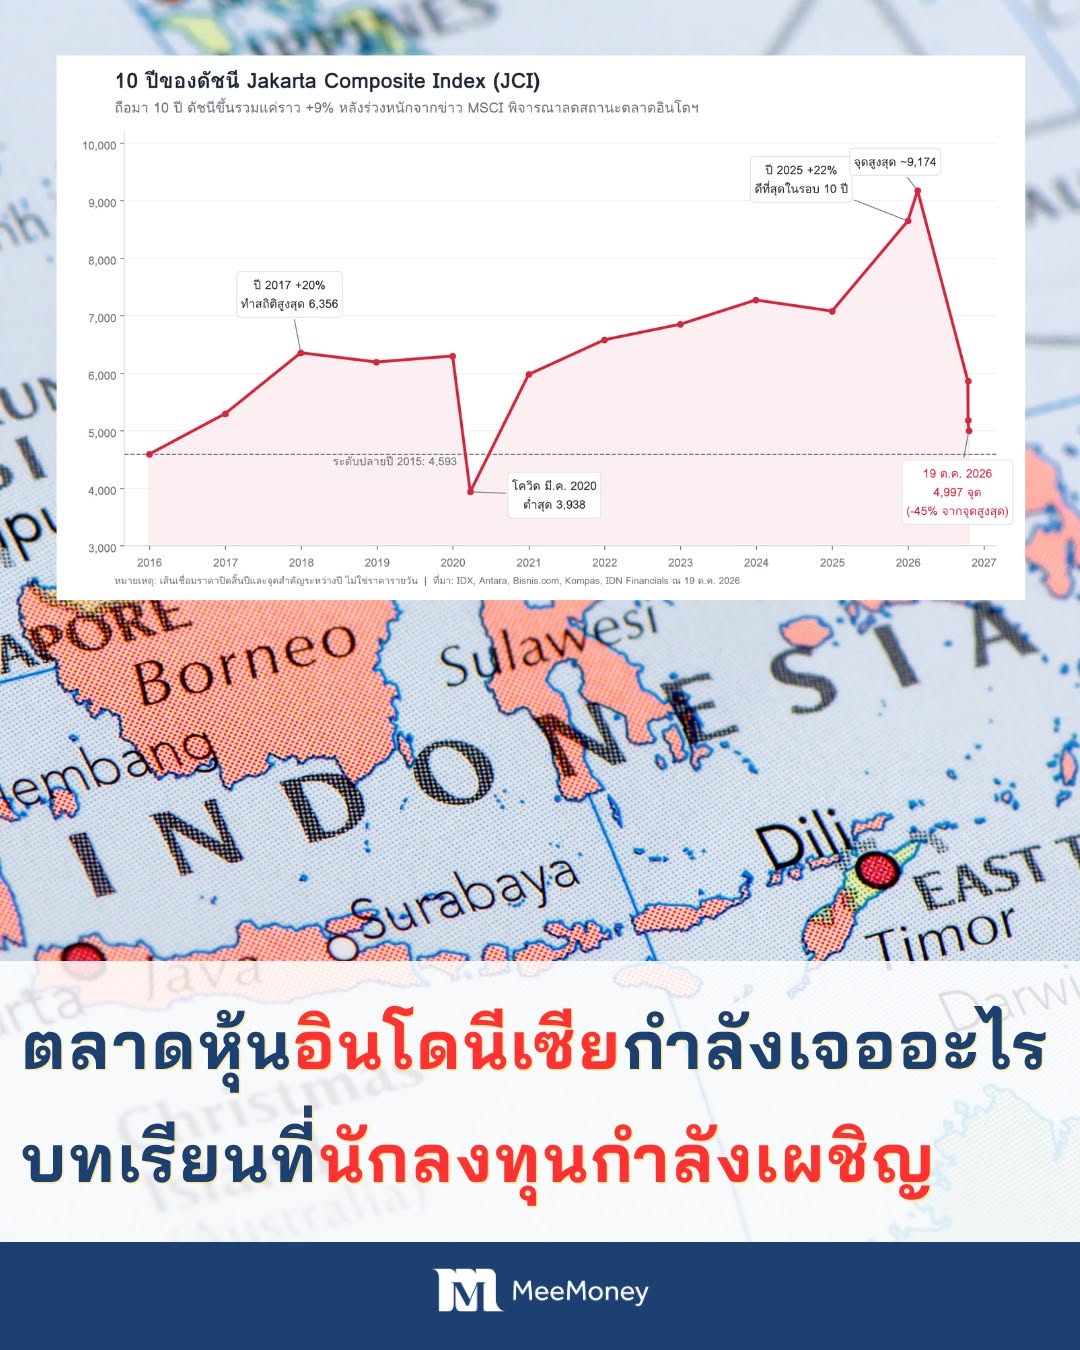
5 ปีที่ค่อยๆ ขึ้นมา หายไปในไม่ถึง 10 เดือน กับดัชนีราคาหุ้นของประเทศ #อินโดนีเซีย ตลาดหุ้นอินโดนีเซียกำลังเจออะไร และบทเรียนที่เราได้จากสิ่งนี้ในมุมของการลงทุน
📌 เกิดอะไรขึ้น วันที่ 15 ต.ค. 2026 MSCI เปิดรับฟังความคิดเห็นเรื่องการปรับลดสถานะตลาดหุ้นอินโดนีเซียจาก Emerging Market ไปเป็น “Standalone Market” ประเด็นอยู่ตรง Standalone มองข้ามขั้นการเป็น Frontier Market ไปเลย เพราะอยู่นอกทั้งกลุ่ม EM และ Frontier เลย เหตุผลที่ MSCI ให้ไว้ก็ไม่ได้เกี่ยวกับขนาดตลาดหรือสภาพคล่อง แต่เป็นเรื่อง "ความน่าเชื่อถือของระบบ" ได้แก่
- ความโปร่งใสของโครงสร้างผู้ถือหุ้น
- ความเสี่ยงที่อาจมีเกี่ยวการซื้อขาย
- ประสิทธิภาพของหน่วยงานกำกับในการตรวจสอบและบังคับใช้กฎเกณฑ์
ตลาดหุ้นตอบรับแรงทันที
- 16 ต.ค. ดัชนี JCI ร่วง -11.57% ในวันเดียว จนต้องหยุดการซื้อขายชั่วคราว เป็นการร่วงรายวันที่หนักที่สุดนับจากวิกฤตปี 1998
- 19 ต.ค. ลงต่ออีก -3.64% ปิดที่ราว 4,997 จุด หลุด 5,000 เป็นครั้งแรกในรอบ 6 ปี . 📊 ย้อนดู 5 ปี จะเห็นภาพชัดขึ้น . 2021: +9.7% 2022: +4.0% 2023: +6.2% 2024: -2.6% 2025: +21.9% (ดีที่สุดในรอบ 10 ปี ปิดที่ ~8,647 จุด) แต่ปีนี้ 2026 YTD: ประมาณ ติดลบไปแล้วราว -42% . ตั้งแต่ต้นปีถึง 15 ต.ค. เงินต่างชาติไหลออกจากหุ้นอินโดฯ ไปแล้วราว 5 พันล้านดอลลาร์ ถ้าถูกลดสถานะจริง มีการประเมินว่าอาจไหลออกเพิ่มอีกอย่างน้อย 4 พันล้านดอลลาร์ . แม้ปัจจุบันอินโดนีเซียยังคงสถานะ Emerging Market และยังไม่มีข้อสรุปว่าจะถูกปรับลดสถานะหรือไม่ แต่ความไม่แน่นอนดังกล่าว จะยังกดดันตลาดหุ้นต่อเนื่องอีก 6–9 เดือน จนกว่า MSCI จะประกาศผลการพิจารณาขั้นสุดท้ายภายในวันที่ 30 มิถุนายน 2027
🗓️ ไทม์ไลน์ที่ต้องติดตาม .
- 12 พ.ย. 2026: MSCI ทบทวนดัชนีตามรอบปกติ
- ธ.ค. 2026: FTSE Russell ประเมินตลาดอินโดฯ (ล่าสุดเมื่อ 6 ต.ค. FTSE ยังจัดอินโดฯ เป็น Secondary EM และไม่ได้อยู่ในรายชื่อเฝ้าระวัง)
- 30 เม.ย. 2027: MSCI ปิดรับฟังความคิดเห็น
ภายใน 30 มิ.ย. 2027: MSCI ประกาศผลขั้นสุดท้าย
🧭 มุมนักวางแผนการเงิน ปุ้นอยากชวนคิด 4 ข้อ .
- แยก "ความเสี่ยงของตลาด" ออกจาก "คุณภาพของบริษัท" เวลาตลาดหุ้นลงหนัก ๆ ความเสี่ยงรอบนี้ไม่ได้เกิดจากเศรษฐกิจพังหรือกำไรบริษัทหาย (GDP Q2 ยังโต 5%+) แต่เป็นปัญหาความเชื่อมั่นต่อโครงสร้างตลาด ซึ่งสำคัญมากเหมือนกันและการแก้ไขนั้นใช้เวลา ที่ไม่มีใครรู้ว่านานแค่ไหน .
- ราคาลงมาเยอะ ไม่ได้แปลว่าลงสุดแล้ว ความเสี่ยงประเภท "กติกาเปลี่ยน" ไม่เหมือนวิกฤตเศรษฐกิจทั่วไป เพราะแรงขายมาจากกลไกไม่ใช่จากมุมมองต่อมูลค่าบริษัทที่เราประเมินไว้อย่างเดีย่ว ใครคิดจะช้อน ให้ถามตัวเองก่อนว่าถ้าผลออกมาว่าถูกลดสถานะจริง เราจะรับได้ไหม .
- เช็กพอร์ตตัวเองก่อน อย่าเพิ่งตัดสินใจจากข่าว ลองดูว่าเรามีอินโดฯ อยู่กี่ % ของพอร์ตทั้งหมด ทั้งที่ถือตรงในกองทุนอินโดฯ และที่แฝงอยู่ในกอง Asia ex-Japan หรือกอง EM ถ้าเป็นแค่ส่วนเล็กๆ ที่วางไว้ตั้งแต่แรก นี่คือความเสี่ยงที่เราประเมินไว้แล้ว แต่ถ้าเผลอถือเยอะเพราะเห็นปีที่แล้ว +22% ก็ถึงเวลาทบทวนเรื่องสัดส่วนกันค่ะ .
- บทเรียนที่ใหญ่กว่าอินโดฯครั้งนี้ คือการตะโกนบอกเราถึง ความเสี่ยงที่ชื่อว่า "Single-country risk" . การลงทุนในประเทศเดียว ไม่ว่าจะเป็นอินโดฯ เวียดนาม หรือไทย มีความเสี่ยงบางอย่างที่การวิเคราะห์งบการเงินช่วยไม่ได้เลย เช่น ระบบ โครงสร้าง การบริหาร และธรรมาภิบาลระดับประเทศ วิธีรับมือที่ได้ผลที่สุดก็ยังเป็นเรื่องพื้นฐาน อย่างการ กระจายความเสี่ยง และกำหนดสัดส่วนให้เหมาะกับระดับที่เรารับได้ . . หลักสำคัญในการบริหารพอร์ต . บริหารความเสี่ยง + ดูคุณภาพสินทรัพย์ มากกว่าการพยายามเดาทิศทางตลาดระยะสั้นนะคะ . — 📚 อ้างอิง: Eastspring Investments, Special Report "ตลาดหุ้นอินโดนีเซียเผชิญความเสี่ยง หลัง MSCI พิจารณาปรับลดสถานะจาก Emerging Market" (20 ต.ค. 2026), ข้อมูล Bloomberg ณ 19 ต.ค. 2026 และข้อมูลดัชนี JCI ย้อนหลัง
#ตลาดหุ้นอินโดนีเซีย #MSCI #MeeMoney
Comments